Nel settembre 2025, nell’articolo su Rivista Energia https://www.rivistaenergia.it/2025/09/stoccaggi-gas-speculazione/, guardavo i rapporti sulle posizioni di agosto.
I fondi di investimento riducevano le posizioni nette lunghe di circa 65 TWh. Le imprese commerciali, invece, le aumentavano di circa 57 TWh. In quel momento i prezzi del TTF erano ancora su livelli relativamente contenuti rispetto a quello che sarebbe successo dopo. Questo comportamento delle imprese commerciali era coerente: l’Europa è un importatore netto di gas. Quando i prezzi sono più bassi o comunque non ai massimi, è razionale per loro costruire posizioni lunghe di copertura in vista di scorte insufficienti e di un inverno potenzialmente più teso. Non c’era nessuna “speculazione” che teneva artificialmente bassi i prezzi e impediva il riempimento degli stoccaggi. C’erano fondamentali reali e decisioni razionali degli operatori commerciali.
La politica europea eccelle nel creare un ecosistema perfetto affinché operatori specializzati anticipino le scelte obbligate che i gestori nazionali dei sistemi di stoccaggio devono compiere entro date fissate ex lege per ricostituire le scorte di gas naturale. Con ciò determinando pressioni anche innaturali alle dinamiche dei prezzi. Del resto, si chiama mercato per un motivo, o no?
Passiamo al Settembre 2026.
La linea blu del prezzo del TTF resta bassa per quasi tutto il 2025 e i primi mesi del 2026. Poi, da marzo in poi, sale in modo deciso e arriva intorno agli 80 euro per megawattora.
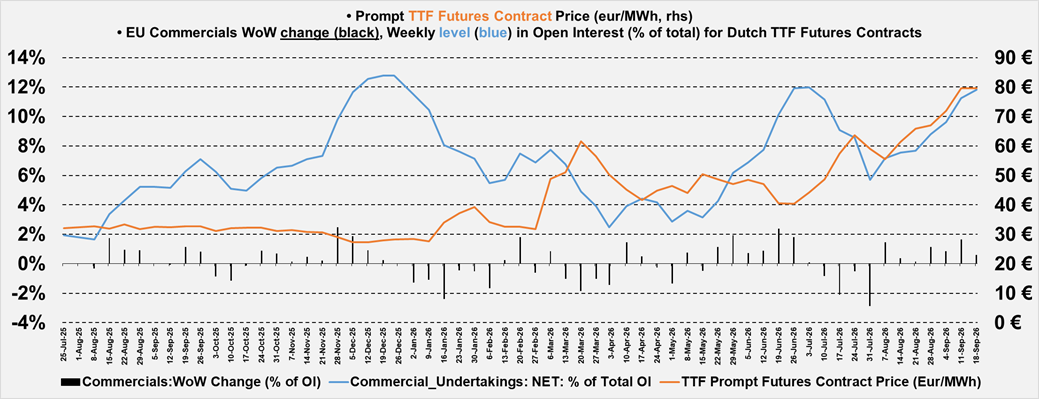
Le imprese commerciali proprio mentre il prezzo sale verso i massimi di 80eur/MWh portano la loro posizione netta lunga in percentuale dell’interesse aperto totale diventa molto elevata, intorno al 12% dell’Open Interest totale.
Sappiamo che esistono forti deficit di stoccaggio, specialmente in Germania e nei Paesi Bassi, dopo l’uso intenso delle scorte nell’inverno precedente e le ben note complessità del mercato del GNL globale della primavera-estate 2026 (https://www.rivistaenergia.it/2026/09/ue-campione-del-mondo-di-crisi-energetiche-autoprodotte/).
Ecco il punto centrale: nel 2025 le imprese commerciali allungavano le posizioni mentre i prezzi erano più favorevoli, arrivando al 12% di lungo netto nel Dicembre 2025 con prezzi TTF estremamente contenuti, in area 30eur/MWh.
Nel 2026 hanno aumentato e mantenuto posizioni nette lunghe molto elevate proprio sui massimi di prezzo, a 80 euro, probabilmente incalzate da pressioni esterne, di cui la Germania è l’incarnazione quinstessenziale.
Il governo federale (in particolare il Ministero dell’Economia guidato da Katherina Reiche, si veda https://www.reuters.com/business/german-energy-firm-sefe-boosts-gas-storage-bid-secure-winter-reserves-2026-09-16/?outputType=chromeless) ha avviato contatti con le società a maggioranza o interamente statali SEFE (ex Gazprom Germania) e Uniper perché sfruttassero maggiormente le proprie capacità di stoccaggio e acquistassero gas. SEFE ha confermato di aver iniziato a comprare gas e a riempire gli stoccaggi prenotati, presentandolo come decisione commerciale autonoma (senza un’ordine formale del ministero, secondo le dichiarazioni dell’azienda), anche se fonti governative e resoconti di stampa (Reuters, dpa, Zeit, Spiegel, Handelsblatt) parlano di intese e pressioni informali perché “sfruttassero tutte le possibilità” prima dell’inverno.
Queste “interlocuzioni” sono avvenute nel momento peggiore possibile per un importatore netto. Significa che gli operatori commerciali hanno bloccato nelle loro coperture elevati livelli di prezzo della materia prima “TTF”. Per inerzia, tali livelli di carico si trasferiranno in ogni caso sulle bollette di famiglie e imprese proprio mentre ci avviciniamo a un nuovo inverno con scorte fragili.
I dati al 28 Settembre 2026 parlano da soli: parce sepulto.
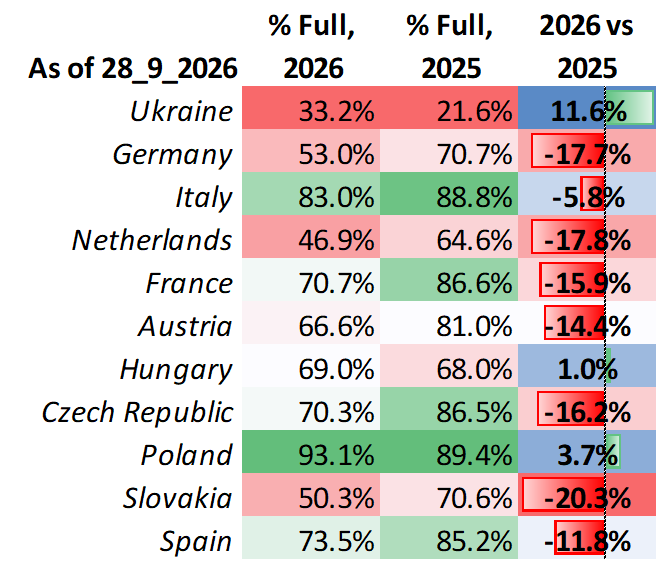
Se c’è qualcosa che può andar storto, come sempre in Germania ci va, per disegno, non per malasorte (https://www.rivistaenergia.it/2026/06/germania-gas-rinnovabili/).
I fondi di investimento, invece, nei dati più recenti riducono le loro posizioni lunghe. Questo movimento è coerente con l’idea che un massimo di prezzo sia in formazione. Non è una certezza assoluta: tutto dipende ancora da eventuali sviluppi di guerra, dal clima invernale e da possibili problemi logistici. Ma i dati sulle posizioni lo supportano.
Per questo la lettura del 2025 era corretta e resta corretta oggi. Allora i dati mostravano che non era la speculazione a creare i problemi di stoccaggio, ma i fondamentali e il comportamento razionale (per loro) delle imprese commerciali. Oggi gli stessi dati mostrano che quelle imprese commerciali si sono posizionate lunghissime sui massimi, mentre gli operatori più speculativi riducono le lunghe.
Il risultato pratico è un aggravio ulteriore per i consumatori europei in vista dell'inverno 2026-'27. Un inverno che - tra le mille incognite geopolitiche e macroeconomiche, avrà anche quella gigantesta del super El Nino.